涉及250亿美元:海湾国家投资废塑料化学回收经济战略全解析
与此同时,对可持续塑料解决方案的需求正在快速增长。预计到2030年,全球对再生塑料的需求将超过供应2500万至3500万吨,对新兴塑料回收模式形成巨大拉动作用。
在这一背景下,海湾国家(GCC)正积极布局循环经济,力图以化学回收为突破口,将原本被视为“负担”的塑料废弃物,转化为可持续的新型工业原料和经济增长点。这一战略不仅契合本地区经济多元化的国家愿景,更有望使海湾地区成为“连接东西的循环经济桥梁”。

1. 世界级石化能力:延伸价值链的最佳场景
海湾国家,尤其是沙特、阿联酋和卡塔尔,长期以来构建了以石油和天然气为基础的强大石化工业体系。根据GPCA数据,塑料及相关化工行业在部分GCC国家的GDP占比可达6%以上,远高于全球平均水平。
这一工业基础为化学回收提供了天然“嫁接”土壤:通过将化学回收产物如再生石脑油(R-naphtha)直接并入石化裂解装置,不仅实现生产闭环,更能带来设备协同、成本协同和物流协同效益。
2. 资本雄厚,具备快速规模化潜力
在全球许多国家化学回收仍处于早期投资拉动阶段时,海湾国家凭借主权财富基金(如沙特PIF、阿布扎比Mubadala)和国有石化巨头(如SABIC、Borouge)的资本能力,已开始布局千吨级商业化项目。
例如,阿联酋正建设一个年产4万吨的热裂解装置,预计总投资超3400万美元。另一个8万吨/年规模的催化裂解项目,预计投资超过2.5亿美元。这类项目的迅速推进,为其他发展中国家树立了高标准参照。
3. 区位优越:东接原料,西通市场
当前,全球超过30%的塑料废弃物来自亚洲国家,如印度、印尼、菲律宾等,但本地基础设施落后,无法实现高比例回收。与此同时,欧美市场对再生塑料的PCR(Post-consumer recycled)含量要求不断提高,急需高品质回收料。
GCC地区正好处于“原料输出地”与“市场需求地”之间,拥有建立“塑料废物进口走廊”的天然地理优势。通过强化港口通道、建立自由区机制,海湾国家有能力打通“东进西出”的资源与产品双循环模式。
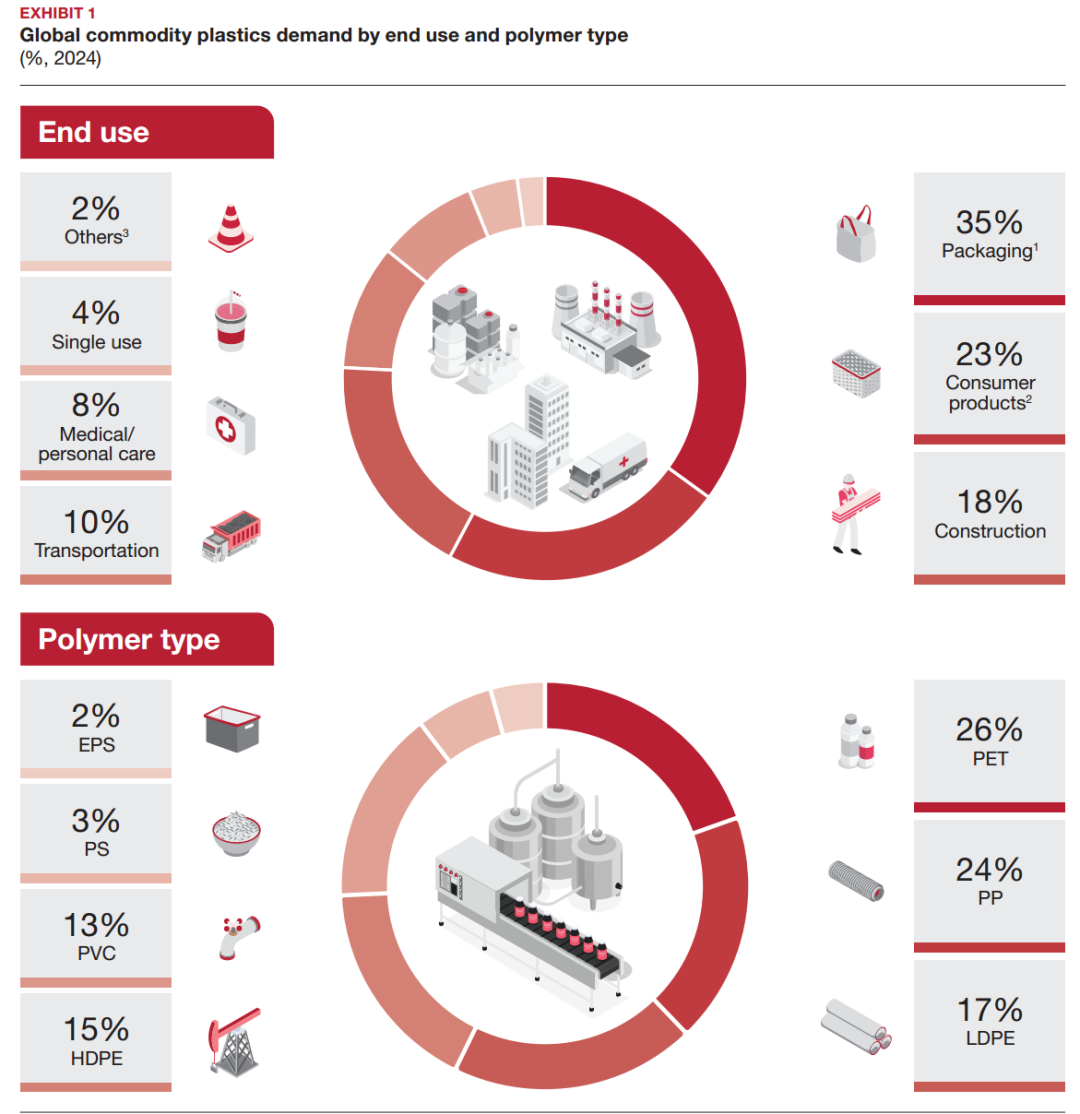
尽管海湾国家拥有诸多优势,但要推动化学回收规模化,仍面临包括技术、经济性和原料保障在内的重大挑战。
1. 高成本门槛抬高初期商业化门槛
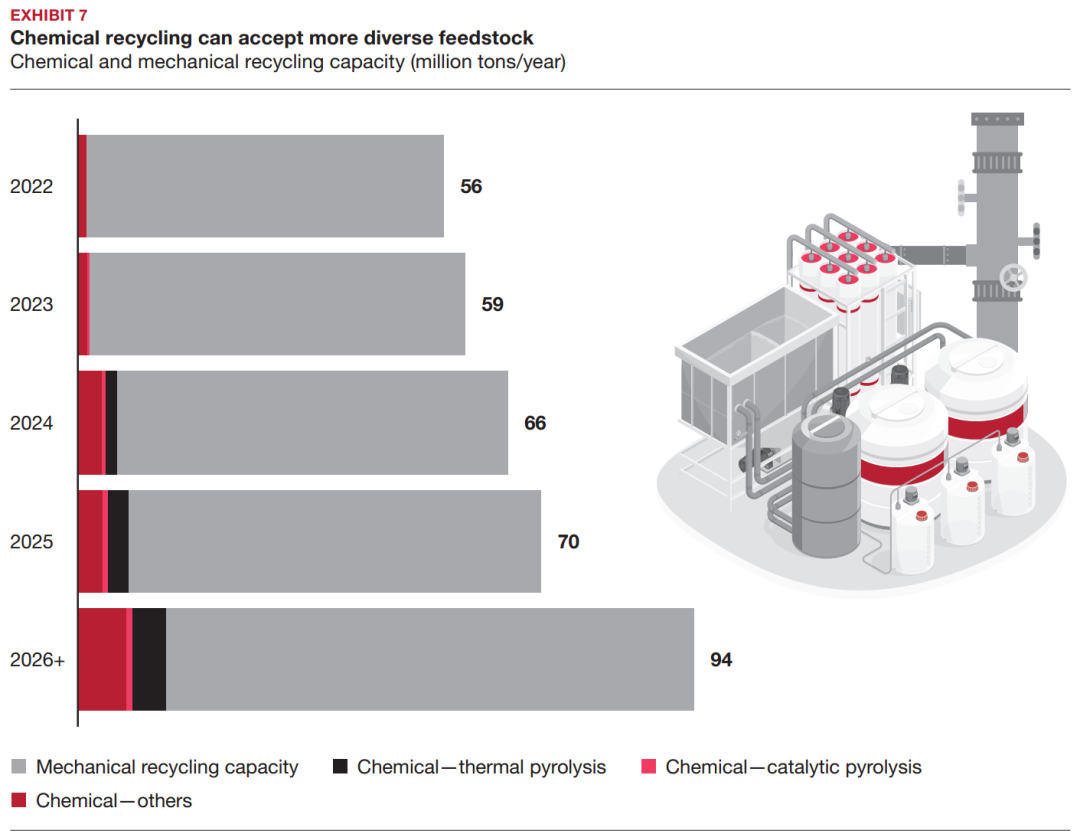
当前,化学回收尤其是热裂解与催化裂解仍属资本密集型项目。根据模型分析,在GCC建一个热裂解工厂的单位投资成本为每千吨产能80万–250万美元,大约是机械回收设施的3–4倍。
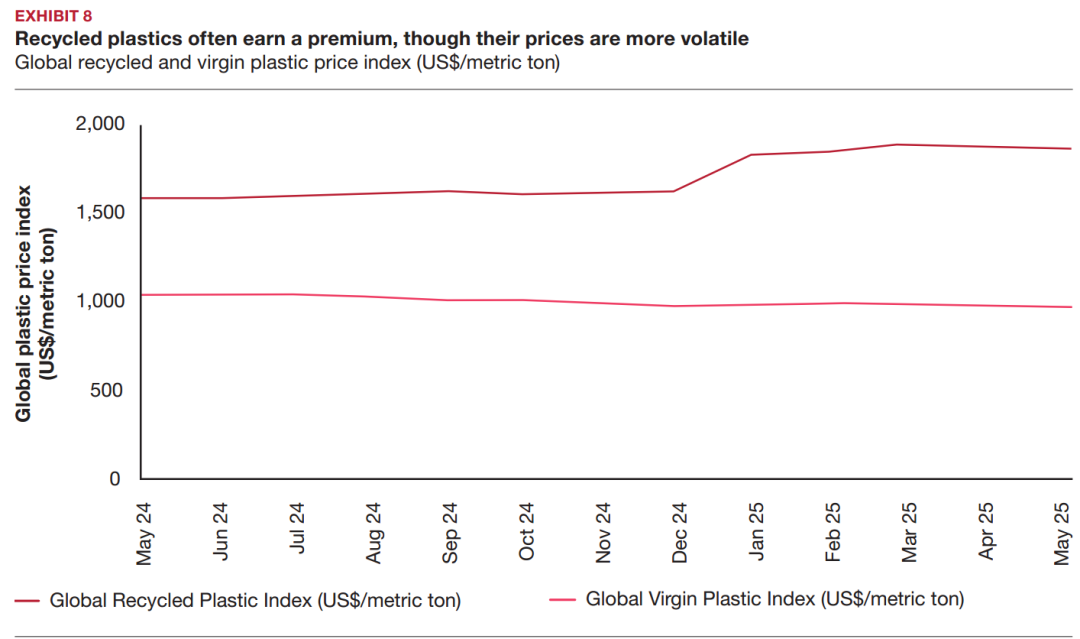
尽管再生塑料存在一定溢价(5%–15%),但其市场价格波动大,受政策激励和消费品牌采购策略影响显著。在能源价格上,GCC地区天然气和电力价格优势明显:运行一个裂解装置所需能耗在1MWh/吨以内,是欧美的一半以下,这对回收工艺盈利能力极具影响。
2. 技术尚未成熟,回收体系亟需完善
尽管热裂解技术已经接近商业化(技术成熟度7-8级),但处理能力多为3万–5万吨/年,大规模产业化仍需解决杂质控制、稳定性与产品一致性等关键问题。尤其是催化裂解,对原料纯度要求更高,污染将严重影响收率与产品质量。
应重点支持以下方向:
投入工艺优化(如共裂解、催化剂开发);
推动AI视觉识别、智能分选、物料回流追踪等配套系统建设;
开展“数字循环经济平台”试点,实现回收溯源可视化。
3. 原料来源不稳定,外部进口受限
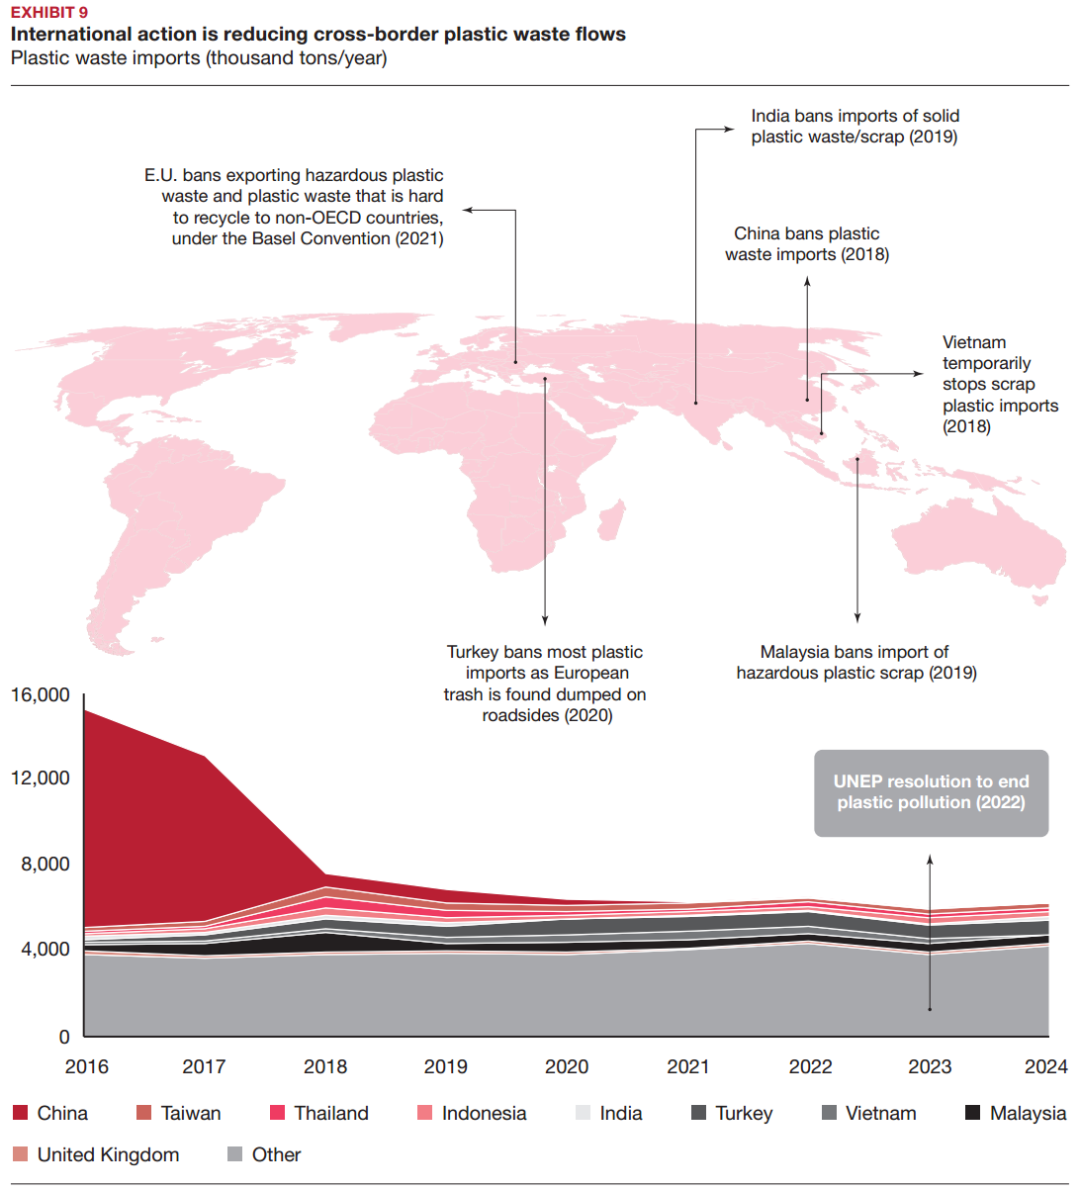
当前海湾国家每年产生约1000万吨塑料废弃物,仅10%左右被回收。与此同时,全球塑料废物跨境流动因《巴塞尔公约》收紧、各国禁令激增而迅速萎缩(从2016年的1,530万吨减少至2024年的6,300万吨)。
海湾国家需:
构建本地化材料回收设施(MRFs)网络,实现多源稳定供给;
通过双边废料进口协定确保原料稳定;
借助区块链+贸易透明机制,保障国际法规合规性。
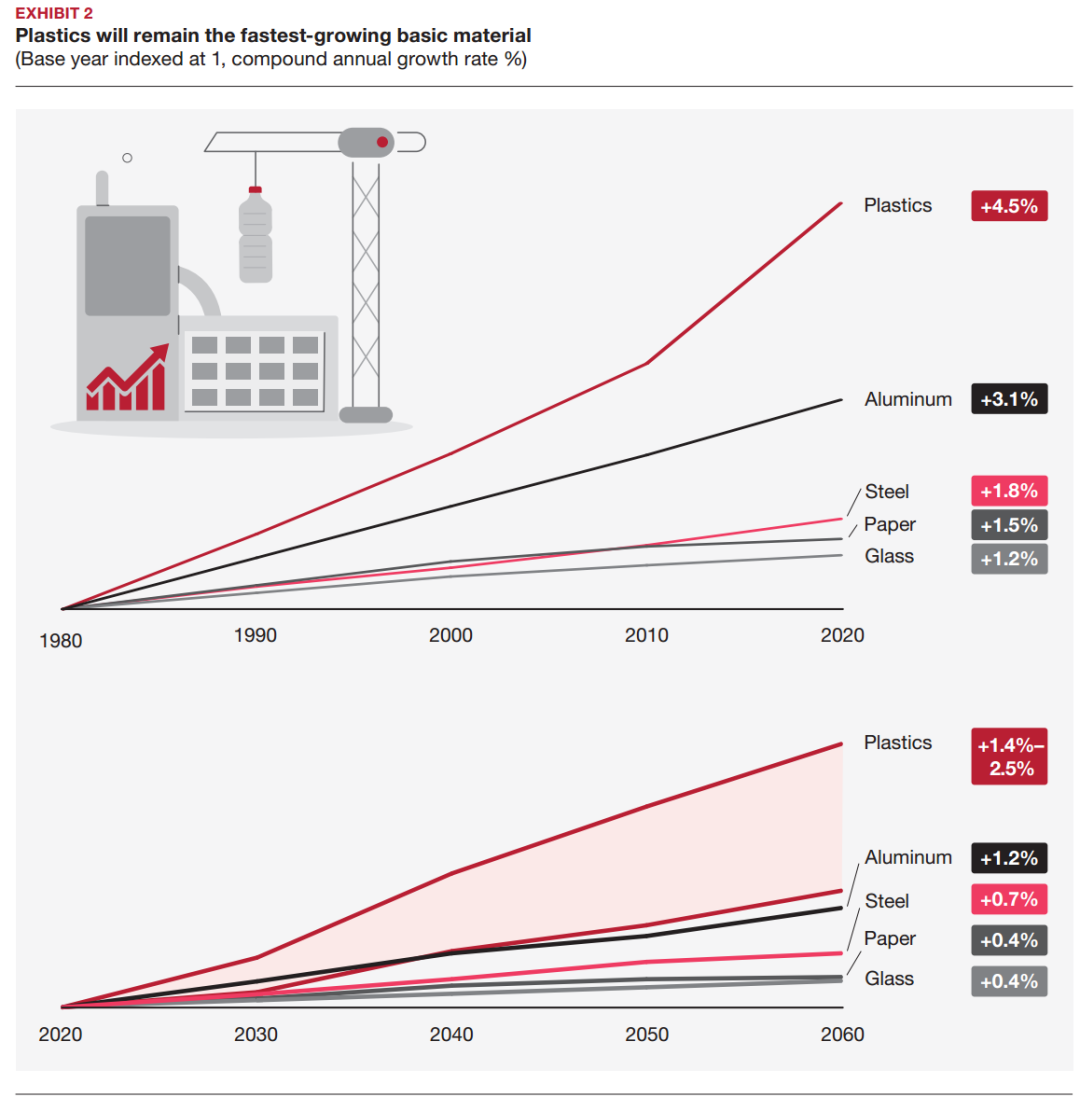
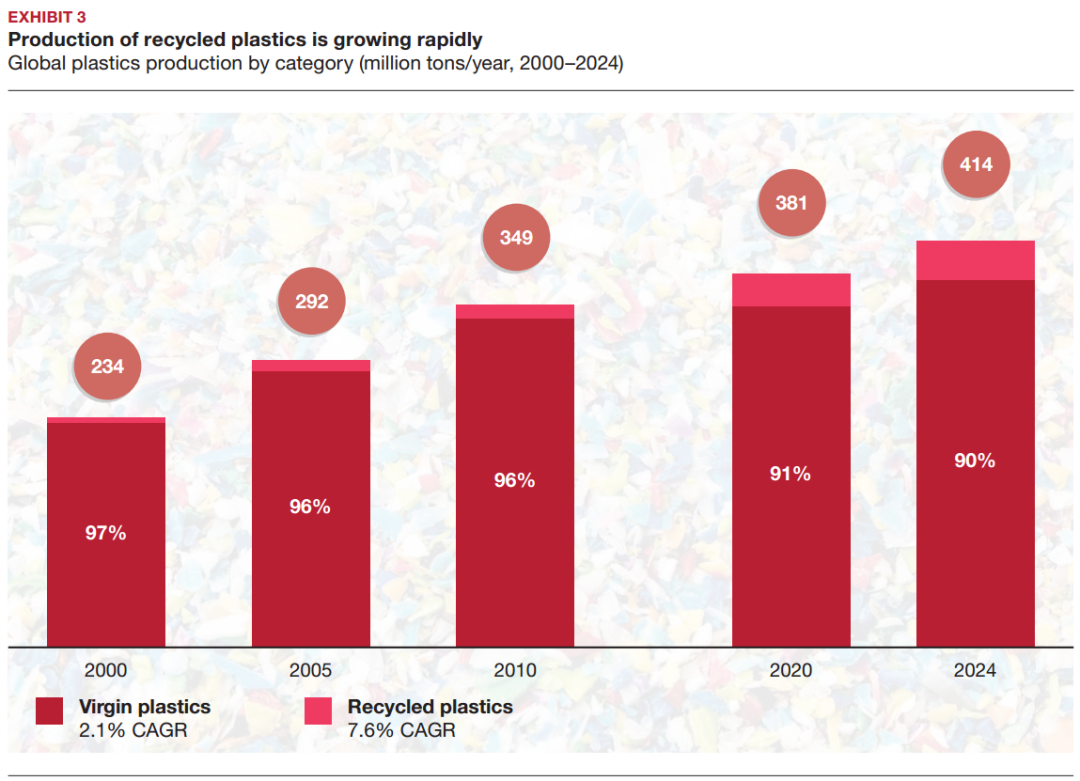
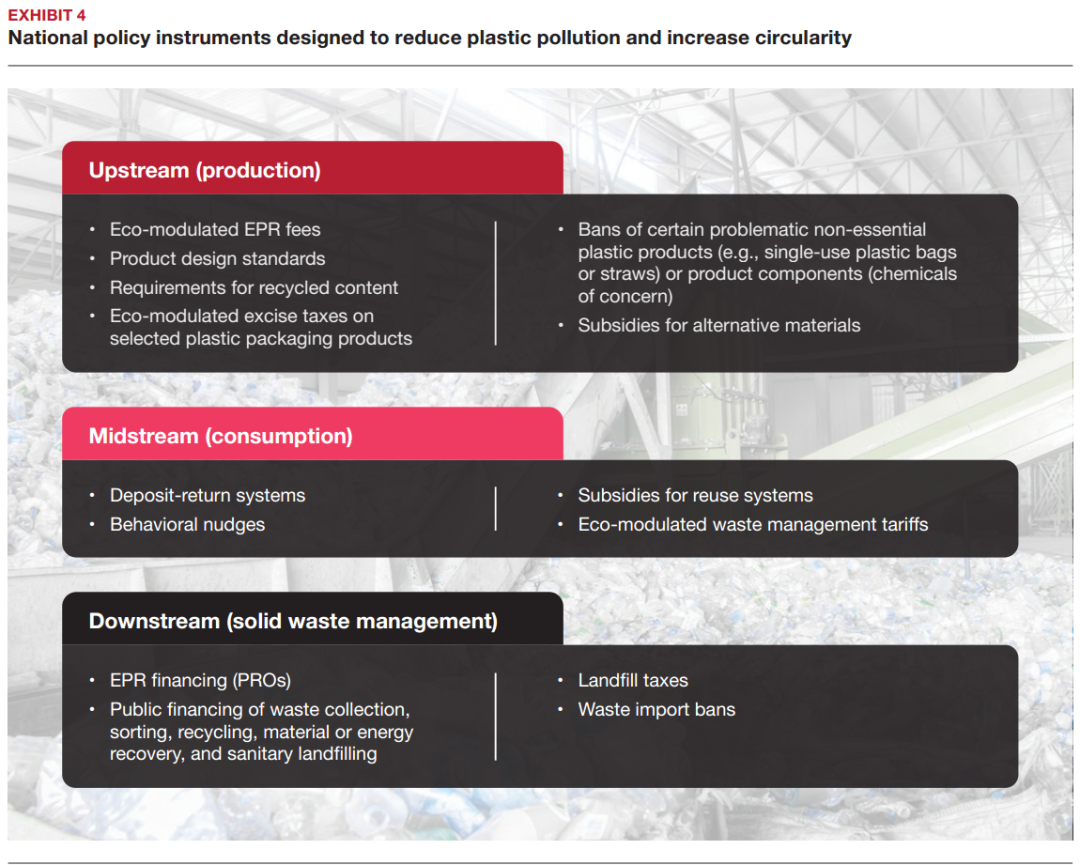
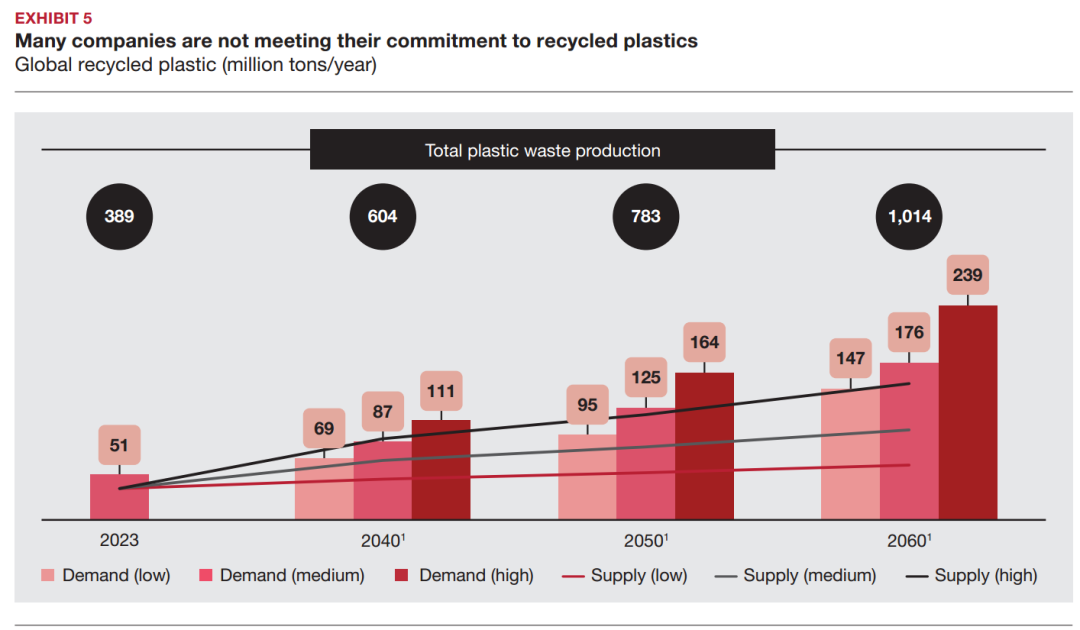
要真正释放化学回收潜能,仅靠企业努力远远不够。制度变革和监管创新将成为引领发展的核心驱动力。
1. 快速建立“绿色政策三件套”
借鉴欧盟PPWR体系,GCC国家可重点推进:
强制性EPR制度:实施生态调节费、鼓励可回收设计;
PCR含量标准:制定目标值,推动品牌企业采购回收料;
回收标签规范:实现产品端回收易识别、便于消费者选择。
2. 建立再生料质量标准体系
特别是食品级回收塑料,全球法规尚不统一。建议建立涵盖污染物限值、残留物风险、功能性能等在内的认证体系,与国际体系对接,降低出口壁垒。
3. 区域协调机制推动一体化
可成立GCC循环塑料标准化与监管协调小组,统一回收定义、编码、报关规则与关税政策,构建“海湾内市场一体化循环经济带”,仿效欧盟单一市场做法,吸引跨国资本进入。
1. 科研投入与私营合作双轮驱动
可设立国家级绿色创新基金,聚焦以下技术突破:
热裂解与催化裂解高效能技术
电气化裂解路径
碳捕集与回收耦合(CCU)
AI+大数据用于回收追踪与质量控制
推动企业联合研发平台建设,如Dow与Mura Technologies的合作模式。
2. 提升公众参与与消费端绿色意识
借鉴欧盟经验,推动以下机制:
绿色标签强制推广:帮助消费者快速识别环保产品;
学校教育与媒体宣传联动:将“回收”纳入基础教育课程;
塑料税返还或积分奖励机制:鼓励居民分类投放、回收兑换。
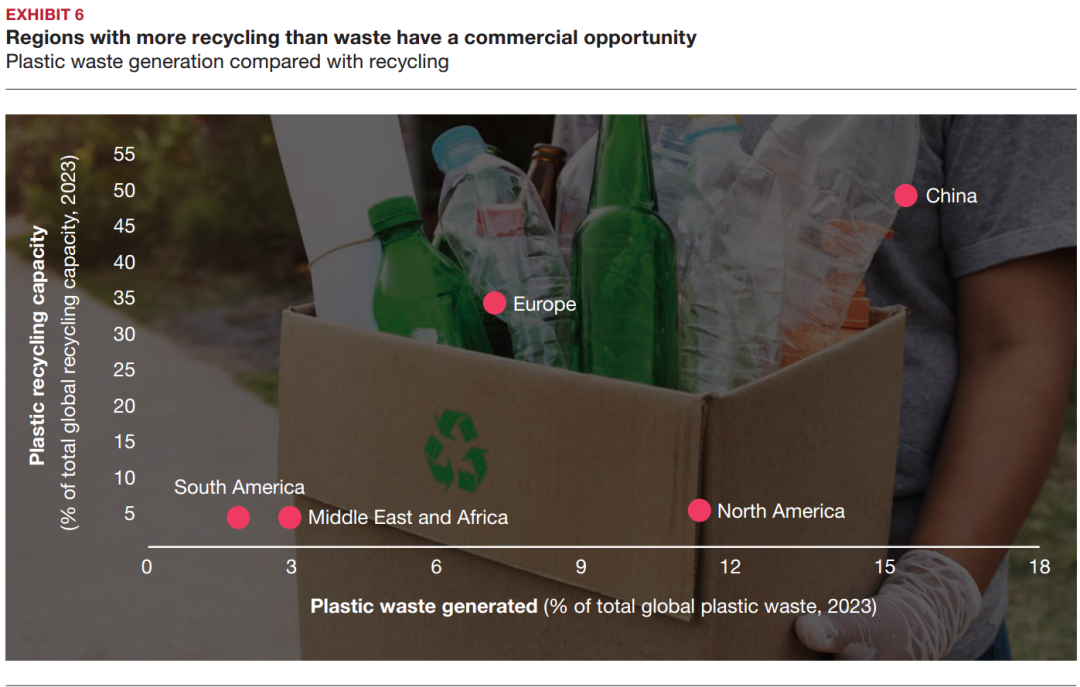
塑料循环经济已不仅是环保口号,而是全球产业版图重构的重要引擎。对海湾国家而言,化学回收是接续石化时代的绿色延伸,同时也可能成为未来全球循环经济的技术与政策高地。
随着国际贸易格局、政策环境与消费偏好的快速演变,留给GCC国家窗口期不多。唯有快速建立完整政策、技术与市场生态,方可在这一新蓝海中率先“塑”胜。
信息咨询,老朋友请联系工作人员,新朋友请扫码,电话:18901309935
本篇文章来源于微信公众号:废塑料新观察


推荐文章
-
 2026年8月12日起,欧盟《包装和包装废弃物法规》(PPWR)全面实施。输欧包装的合规,已经从"选择题"变成了"生存题"——不合规,就进不了欧盟市场。 但很多企业卡在同一个问题上:我到底该怎么算自己合不合规? 找机构做一套,报价动辄几万;不找,又不知道自己是不是在"裸奔"。 所以,我们做了这个决定: 从今天起,PPWR合规通全面免费开放。 不是限时试用,不做功能阉割——所有需要计算、需要核对是否合规的合规点,你都可以免费跑。 合规通怎么帮你"算"合规?四步走: 第一步:确定你的企业角色。 制造商、进口商、品牌方、分销商还是授权代表?角色不同,义务不同,要合规的点也不同。 第二步:锁定你的全部合规点。 系统按角色自动匹配,不重不漏。 第三步:提交包装资料。 材质、结构、成分、用途——系统逐项计算、逐项核对。 第四步:拿到合规意见。 每一项给出"合规/不合规/需补充"的结论;不明确的问题,直接输出含法规要求的答案与建议,不用你自己翻条文。 免费开放的范围,12 个合规点全部可算: 物质限制(重金属≤100mg/kg、食品接触 P...
-
" 在德国卖包装,先注册、再授权、后投放——违者最高罚20万欧元,链条上每一环都可能被禁售。2026年8月12日,有两部法同时在德国生效。一部是欧盟的PPWR(条例(EU) 2025/40),业内已经讨论了两年多;另一部,很多出口企业还没反应过来——德国自己的《包装法实施法》(VerpackDG),2026年7月13日签发,8月12日与PPWR同日生效,2019年版的德国《包装法》(VerpackG)同日作废。 这个时间上的"手拉手"不是巧合。PPWR是欧盟条例,在27个成员国直接生效,企业层面的产品要求——可回收性分级、再生含量、标签——全部由欧盟层面说了算,成员国无权加码。但条例再硬,也得有人管登记、管收费、管罚款。这些权力留给成员国自己组织。德国补的,就是这一块。 而且它是27国里第一个补齐的欧洲大市场。法国、意大利、西班牙的配套立法还在路上,德国这次抢了头名。对出口德国的中国包装企业、再生料企业、跨境电商和品牌方来说,这部法里藏着几个必须知道的硬变化。📌 本文看点 01 不注册就禁售的三层禁令与连带链条02 B2B包装首次"持证上岗"的德国加码...
-
♻️ ChinaReplas 再生塑料周报 2026年第36周(9/7–9/13)· 产业链全景📌 本周核心叙事 国办发文将大型企业对中小企业付款期限压至60日,直接改善回收企业现金流;欧盟PPWR配套细则进入落地倒计时,低端再生料出口通道收紧。市场层面,再生PP受毛料偏紧支撑价格重心上移约500元/吨,再生PE则因需求释放偏缓呈现“温和跟涨”。政策与市场双重压力下,合规能力正从加分项变为入场券,中小再生企业面临成本与渠道的双重考验。9月21日东莞塑料循环周开幕,PPWR合规研修班与化学回收论坛集中回应这些现实考题,值得关注。🔥 本周头条1. 倒计时!ChinaReplas2026塑料循环周:政策、技术、卖家已就位东莞 ChinaReplas2026塑料循环周定档9月下旬东莞!会议与展览期间,论坛、展商、卖家资源集中,想去现场的话,先看这篇攻略:塑料回收再生考察 | 找设备、找合作、找项目?9月23日下午,去这3家企业看看真产线! ChinaReplas2026展会本身对预登记观众免费开放参观。第34届中国塑料回收和再生大会(9月21日)与欧盟PPWR合规体系搭建与DfR实战研修...