欧盟2027年启用PET新海关编码,rPET缺位;阿脒诺10万吨混纺再生工厂2027年投产;万凯新材前三季净利9.13亿……| ChinaRePET第45周报

2026年第45周 (11/3-11/9)
本周核心:技术向上,市场向下,再生聚酯的“温差”在拉大
1. 年产25万吨再生聚酯纤维+10万吨再生高端面料 ,福建莆田循环产业园推进中
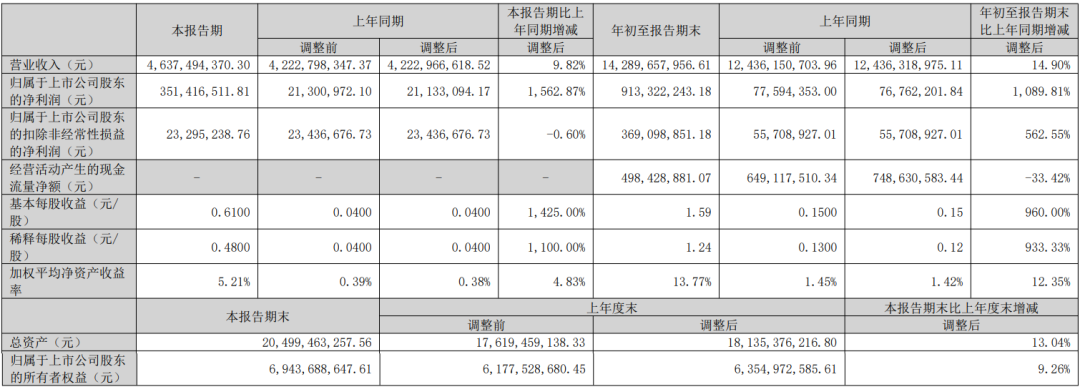
2. 万凯新材前三季净利增逾10倍,期货收益贡献过半,rPET合资项目2027年落地
万凯新材10月26日晚发布2026年三季报,前三季度营收142.90亿元、同比增长14.90%,归母净利润9.13亿元、同比增长1089.81%。但利润高增主要来自期货套保等非经常性损益,扣非净利润3.69亿元,同比增长562.55%,反映主营盈利在瓶片景气修复下实质改善。再生聚酯方面,化学法rPET中试线已稳定运行,与Carbios合资的5万吨生物酶法rPET项目预计2027年一季度投产,远期规划百万吨,绑定欧莱雅、欧舒丹等长期采购协议。
3. 金发科技前三季营收532亿,经营性现金流增51%
金发科技11月5日业绩说明会披露,2026年前三季度营收532.83亿元,同比增长7.39%;归母净利润8.51亿元,同比下降20.07%,主因原料成本上涨及汇兑损失;经营现金流34.98亿元,同比大增50.74%。再生塑料方面,上半年环保高性能再生塑料销量11.48万吨,全球规划产能近100万吨,2030年“三个100万吨”目标持续推进,西班牙再生基地已投产。但本次说明会未单独披露再生聚酯(rPET)专项进展,重点仍落在特种工程塑料与海外基地扩张。
4. 年产10万吨再生纺POY长丝成套装备项目签约
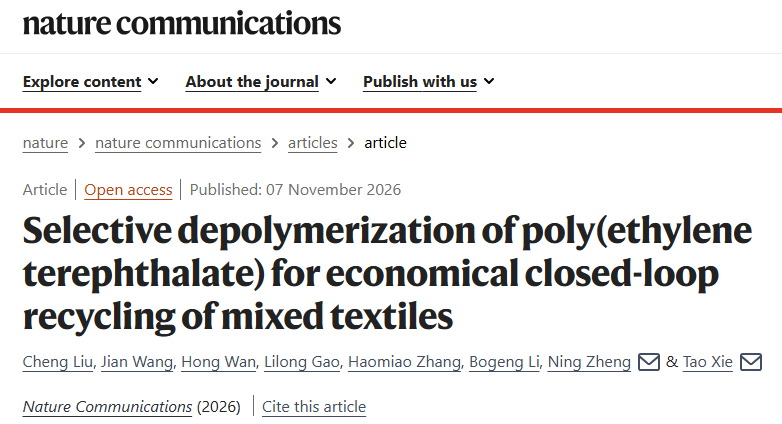
5. 浙大谢涛郑宁团队突破混纺PET回收瓶颈 温和甲醇解实现低成本闭环化纤绿色制造新路径
浙江大学谢涛教授、郑宁研究员团队反向跳出追求高活性催化剂的行业惯性思路,原创性开发出熔融水淬降结晶度耦合四甲基胍催化温和甲醇解的全新技术路线,在100℃、0.35MPa的极其温和条件下,仅用1小时即可将混合纺织品中的PET高选择性解聚,最终以91%的产率得到纯度超过99.92%的聚合级DMT单体,技术经济分析证实该路线的单体回收成本显著低于现有石油基单体市场价格,完全具备大规模商业化落地的经济竞争力,相关重磅成果正式发表于《Nature Communications》,为全球每年数千万吨废弃PET纺织品的闭环回收提供了真正可行的产业化技术方案。
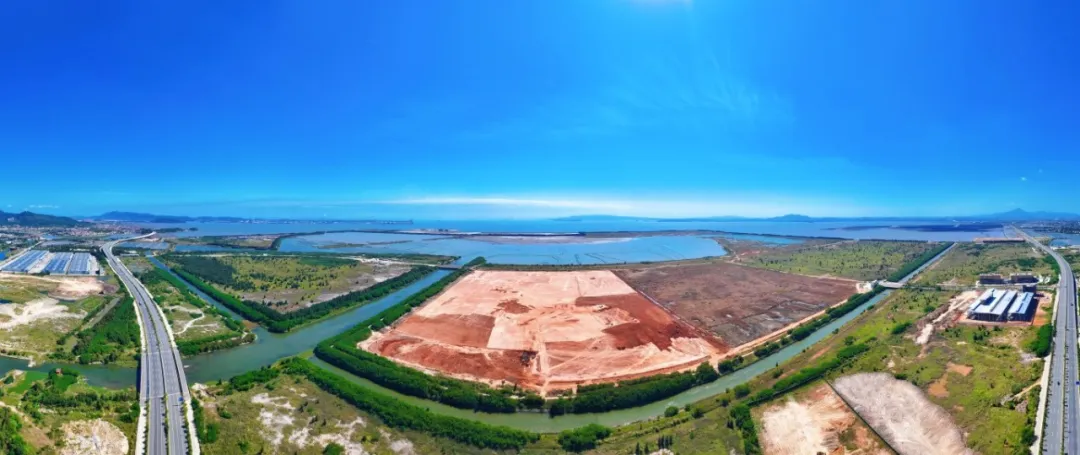
6. 阿脒诺全球首座10万吨级混纺再生工厂基础施工收尾,一期预计2027年投产
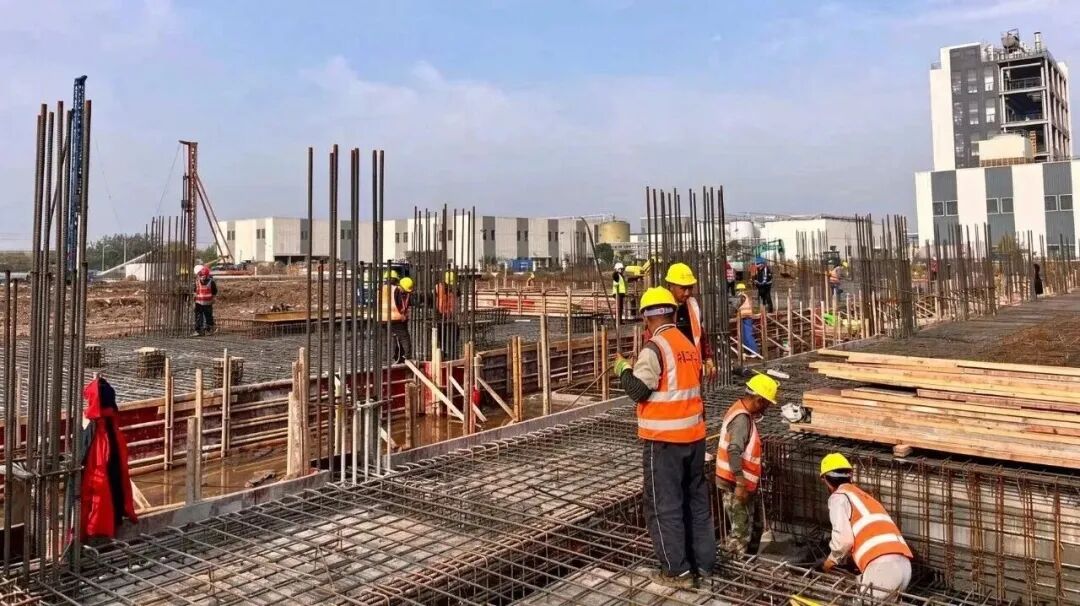
阿脒诺连云港废旧纺织品高值循环再利用项目一期当前桩基基本完成,污水池、消防废水池结构施工完毕,正推进生产车间基础钢筋绑扎。项目于2025年6月签约,一期年处理混纺面料1.2万吨,预计2027年初投产,达产后年销售收入超20亿元。阿脒诺是全球唯一掌握五大类混纺面料化学法循环再生技术的企业,纤维成分循环利用率99%以上。
7.溢多利9000万投建酶法rPET中试平台
8.再加工纤维安全标准升格为强制性国标,福建参与起草
11月6日,福建省纤检中心参与起草的强制性国家标准《再加工纤维基本安全技术要求》通过审定。该标准由推荐性升级为强制性,从原料使用、有害物质限量、生物安全及全链条追溯等维度收紧管控,新增禁用偶氮染料、重金属、微生物等检测项目。标准计划于2025年12月下达,经启动研讨、征求意见后进入审查程序,此次审定意味着再加工纤维质量监管将获得刚性技术依据。
1. 欧盟2027年起为PET瓶片单设海关编码
Petcore Europe于11月4日宣布,依据欧盟委员会实施条例(EU) 2026/2163,PET瓶片专用海关编码将于2027年1月1日生效。此前瓶片与粒子共用编码,贸易流向难以区分。新编码按黏度分设:黏度≥78 ml/g的PET,原编码39076100拆为39076110(瓶片)与39076190(其他形态);黏度<78 ml/g的39076900作相应拆分。新编码仅区分瓶片形态与其他 PET 形态,并不区分原生 PET 与再生 rPET,也不区分食品接触级与非食品接触级物料。Petcore Europe将继续推动rPET专用编码。此举旨在提升进口监测透明度,为欧洲回收企业评估竞争压力提供数据基础。
2. 非洲最大食品级rPET工厂在尼日利亚投产,年省7200万美元进口外汇
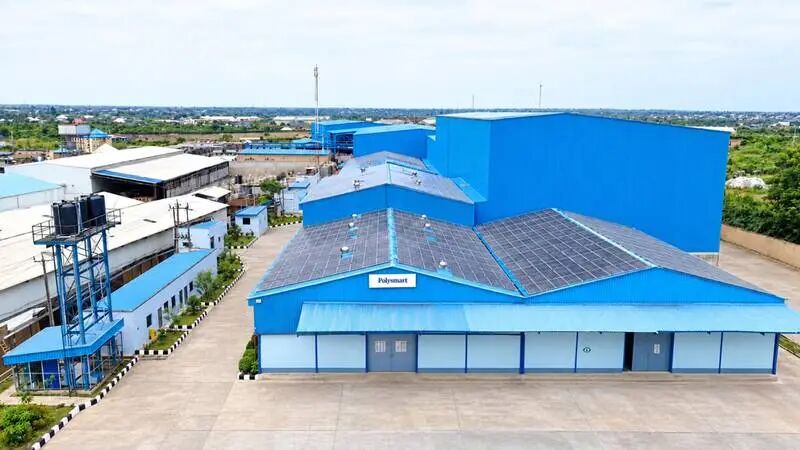
Polysmart Packaging于10月29日在尼日利亚奥贡州Mowe投产其食品级rPET工厂一期,总投资6000万美元,被定位为非洲最大同类设施。满产后年处理消费后PET瓶约10万吨(约65亿只),年产食品级rPET颗粒6万吨及2万吨其他再生塑料。核心设备来自EREMA、SOREMA和TOMRA,工艺按FDA与EFSA食品接触标准设计,产品主供欧美出口市场。尼日利亚年消费原生PET约60万吨、高度依赖进口,该项目预计每年减少约7200万美元外汇支出,高于投资额本身。监管端,NESREA规定2028年1月起PET包装再生含量不低于25%、2030年升至50%。但原料端仍是瓶颈:公司目前仅在8个州运营25个收集中心,计划两年内扩至250个以覆盖36个州。
3. 伊士曼3.75亿美元拨款恢复,但朗维尤项目“降级”
10月30日,伊士曼在财报电话会上确认,美国能源部2025年5月取消的3.75亿美元拨款已恢复,扣除已用设计工程款后实际可用约3.4亿美元。用途不再锁定得州朗维尤第二座甲醇解装置:优先将金斯波特现有装置产能提升约30%,并重启美国境内闲置回收资产;第二座装置仅做分阶段规划,选址与排期未定。背景是美国近两年约25%的消费后PET处理产能关闭,科斯塔称PET产业链大量集中在中国,供应安全成为考量。
4. Nike签约!Ester 4.5万吨化学回收聚酯项目2028年投产
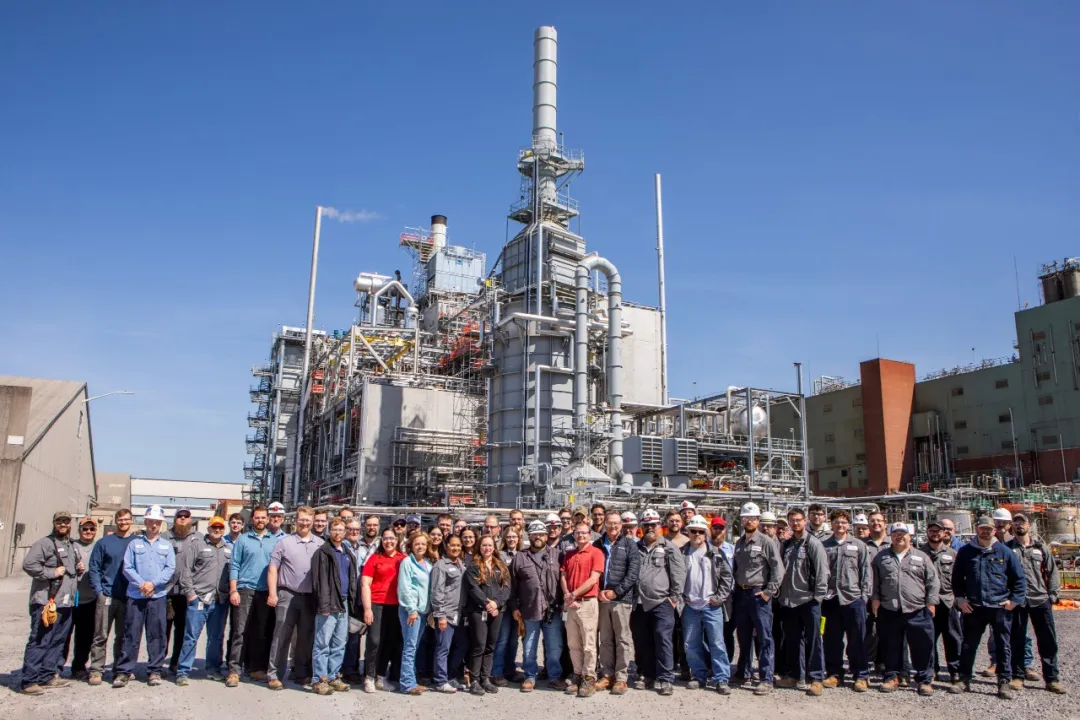
Nike已于2025年11月签署多年期采购协议,成为Ester Industries与Loop Industries合资ELITe项目的核心客户,采购Twist品牌再生聚酯树脂。ELITe印度古吉拉特邦工厂设计年产能4.5万吨再生PET切片,原计划2028年第四季度商业化运营。但据2026年10月披露,Loop已将投产时间推迟至2029年,建设预计2028年底完成,随后进入调试和产能爬坡阶段。
5.欧盟禁毁未售服装生效,奢侈品牌“稀缺性”策略承压
6.Reju联手六家纺织厂打通T2T再生聚酯规模化链路
Reju(Technip Energies旗下)11月3日宣布与六家纺织厂建立合作网络,覆盖葡萄牙(A. Sampaio、RDD Textiles、Tintex Textiles)、瑞典(FOV Fabrics)、美国洛杉矶与萨尔瓦多(Swisstex Direct)、立陶宛(Utenos Trikotazas)。合作旨在将再生聚酯从原料推进到成品面料,补齐规模化制造环节,加速纺织品到纺织品(T2T)的供应链整合。Reju采用与IBM Research共同开发的VolCat解聚技术,其再生聚酯碳足迹较原生聚酯低约50%。
1.成本托底、需求掣肘,10月再生聚酯链“涨而乏力”
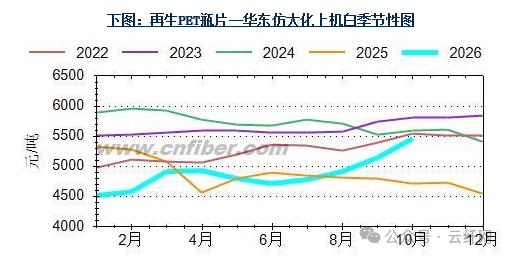
10月再生聚酯链在成本推涨与需求疲弱之间持续博弈。毛瓶回收进入淡季,货源收紧,清洗厂挺价,瓶片成本支撑增强;但下游织造以刚需采购为主,对高价接受度有限,涨幅自瓶片向化纤端逐步收窄。再生瓶片全月均价环比仍处下行,下旬仅局部企稳;再生普纤跟随成本稳中小涨,库存降至19.4天附近;再生中空受成本压力报价坚挺,但新单跟进不足,成交僵持格局突出。短期链上价格易涨难跌,但上行空间取决于终端能否承接。
2.本周再生聚酯市场行情一览
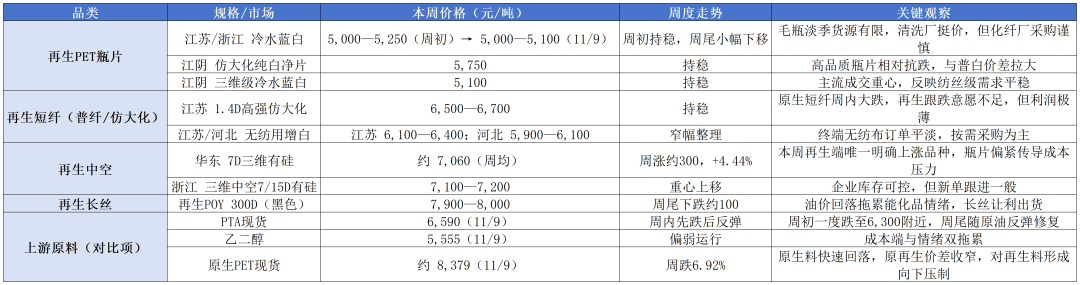
本周(2026年11月3日-9日)再生聚酯市场整体呈 “成本端剧烈摆动、再生端分化持稳” 格局。周初原油及PTA大幅回落,再生瓶片一度跟跌后企稳;再生中空受原料偏紧支撑逆势上涨,而再生普纤利润已逼近盈亏线,需求端淡季特征明显。
本周核心矛盾:
需求淡季 vs. 原料偏紧,再生端上下两难。 降温后毛瓶回收进入淡季,瓶片原料端存在支撑;但终端织造、加弹开工偏弱,化纤厂成品库存累积,对再生短纤、长丝的采购意愿不高。再生中空之所以能逆势上涨,恰恰是因为瓶片偏紧直接推高了其成本,而原再生中空之间的价差又给了再生中空替代空间。再生普纤则没有这么幸运——江苏毛利已为 -389.7元/吨,河北也仅接近盈亏平衡,说明在以油价暴跌为触发剂的成本下行中,再生普纤的让利空间已被大幅压缩。
向前看,下周再生瓶片的核心变量在于原生PET能否止跌。若原生料继续走弱,原再生价差进一步收窄,再生瓶片将面临被动跟跌压力;若原油企稳带动原生料反弹,再生端凭借原料偏紧的格局,有望率先企稳。再生中空短期仍有成本支撑,但追高需警惕需求端的负反馈。
说明:以上价格来自卓创资讯、隆众资讯/我的钢铁网及CCF的公开日评与周报汇总,表中“本周走势”综合了11月5日与11月9日两个时点的公开数据。
📝 数据截至2026年11月9日 | 仅供参考,不构成投资建议
♻️ rPET再生PET周报 · 产业链全景 · 市场导向 · 深度分析 | 另有 ChemRePlas化学循环周报与ChinaReplas周报出刊
本篇文章来源于微信公众号:再生PET新视界


推荐文章
-
 当地时间11月6日,欧盟委员会宣布启动一项保障措施调查,以评估是否有必要针对部分聚对苯二甲酸乙二醇酯(PET)树脂相关产品采取贸易保护措施。图源:路透社根据欧盟委员会发布的调查启动通知,此次调查涉及四类产品:PET树脂:黏度值不低于78 ml/g的聚对苯二甲酸乙二醇酯,包括原生PET、再生PET(rPET)和PET-G; 对苯二甲酸(TA):PET生产的重要上游原料; 单乙二醇(MEG):PET生产的重要原料; 间苯二甲酸(PIA):用于相关聚酯产品生产的化工原料。其中,TA、MEG和PIA均属于PET产业链上游原料。欧盟此次将树脂产品及相关原料一并纳入调查,意味着调查范围覆盖PET产业链的多个环节。欧盟委员会表示,PET相关化学品是包装、纺织、建筑和先进材料等行业的重要工业投入品。欧盟生产商目前面临来自第三国的进口压力,而全球产能过剩进一步加剧了这一局面。进口量五年增长27%,欧盟生产商承压欧盟委员会在调查启动通知中披露,2021年至2025年,相关PET树脂化学品的进口总量由212万吨增至270万吨,增长约27%。同期...
-
行业的发展,离不开政策引导,更离不开产业一线的真实声音。当前,全球塑料公约谈判持续推进,欧盟PPWR、ESPR等国际规则加速演进,我国“十五五”循环经济发展工作也正在深入开展。面对新的政策环境、市场变化和发展要求,废塑料综合利用行业如何进一步规范发展、提升质量、增强竞争力,需要来自产业链各环节的共同思考和深入探讨。 为深入调研行业发展现状、梳理行业共性问题、凝聚行业发展共识,中国合成树脂协会塑料循环利用分会拟于2026年11月17日在浙江杭州召开“废塑料综合利用行业规范发展技术研讨会”。会议采取闭门研讨形式,仅限受邀代表参加。 一、汇聚产业声音 共议行业发展方向本次会议的重要任务之一,是系统收集行业意见和产业建议。会议将围绕行业发展中的重点问题和现实痛点开展交流研讨,充分听取企业、专家及产业链相关代表在产业发展、经营实践、技术创新、标准建设和政策需求等方面的意见建议。会议收集的相关观点和建议将在会后整理形成《研讨会产业意见汇总纪要》,并作为三份专项研究报告的重要参考内容。 我们希望通过本次研讨,进一...
-
在新疆生产建设兵团第二师铁门关经济技术开发区双丰化工园区,保定产业援疆重点企业新疆晨瑞龙田再生资源有限公司生产车间内,废旧塑料瓶经过清洗、切片、高温熔化、聚合等工序,转化为聚酯水溶性切片。该企业2025年落户师市,不仅盘活区域废弃聚酯资源,还把化学法改性再生技术引进二师铁门关市,补齐了师市再生新材料产业的短板。 新疆晨瑞龙田再生资源有限公司生产车间内,废旧塑料瓶经过清洗、切片、高温熔化、聚合等工序,转化为聚酯水溶性切片。 新疆晨瑞龙田再生资源有限公司总经理王帅介绍,企业采用物理回收结合化学改性工艺,和传统造粒方式不同,能够从分子层面改变聚酯结构,赋予材料可降解特性,破解传统再生塑料性能衰减、品质不稳、附加值低等难题,实现废旧PET塑料高值化再生利用。目前企业每日可产出35吨聚酯水溶性切片,产品用作地毯、床垫黏合剂。依托周边充足的废弃聚酯原料,企业搭建起原料回收、生产加工、成品销售一体化循环产业链,可生产长丝纺粘热轧无纺布、水溶性聚酯切片等产品,真正做到“变废为宝”。企业现年产能3万吨,年产值约400...