如何在欧盟PPWR中占得先机?遵循“交通灯”逻辑!
随着全球对循环经济要求的日益严格,欧盟《包装和包装废物法规》(PPWR)正成为重塑塑料包装行业的“分水岭”。根据规定,自2026年8月12日起,所有进入欧盟市场的包装必须证明其具备可回收性。尽管具体的细则仍在敲定中,但行业领先的生产者责任组织(PROs)已发出明确信号:企业不应坐以待毙。
核心机制:强制性的“可回收分级”
PPWR引入了一套严苛的评分系统来衡量包装的可回收程度。从2030年起,包装将根据可回收比例被划分为A、B、C三个等级:
A级: 可回收比例≥95%
B级: 可回收比例 ≥80%
C级: 可回收比例≥70%
低于70%的包装将被禁止进入市场。更为激进的是,到2038年,即便是C级包装也将面临市场禁令。这意味着可回收性不再是企业的“加分项”,而是法律层面的准入红线。此外,可回收性将直接挂钩生产者责任延伸(EPR)费用。高分包装意味着更低的合规成本,而设计缺陷将导致沉重的财务负担和品牌声誉损失。

六个欧洲EPR组织(Fost Plus、Valipac、Verpact、Citeo、Green Dot Norway和NPA Sweden)的代表共同制定了PPWR回收设计使命的“无悔”指南(Verpact)
“无悔”行动:在不确定中寻找确定性
由比利时、法国、荷兰等国PROs联合发布的《可回收设计:无悔选择》指南指出,虽然最终标准待定,但行业共识已清晰。企业应基于现有的欧洲标准化委员会(CEN)草案采取行动。所谓的“无悔”,即指那些在未来合规评估中极不可能被推翻的设计决策。“无悔”行动的核心逻辑是:瞄准那些在科学界、回收行业和现有标准中已经达成高度共识的设计准则。 即使未来细则有微调,这些核心准则也极不可能被推翻。采取这些行动,企业现在投入的研发和改造费用就不会在未来因“不合规”而打水漂。
企业现阶段的七大行动策略:
全组合资产盘点: 企业需对包装的材料、组件(盖、标签、薄膜)及添加剂(油墨、胶粘剂)进行深度拆解。可回收性评估是在组件级别进行的,任何微小环节都可能拖累整体得分。
-
遵循“交通灯”逻辑: 优先采用绿色(完全兼容循环)方案,指那些在现有基础设施下回收效率极高的方案,例如透明且无套标的PET瓶、纯PE膜、纯PP容器等。这些设计不仅能稳拿2030年的A级评分,还能享受最低的EPR(生产者责任延伸)费率补贴。尽量减少黄色(有限兼容)元素,指那些可以被回收,但会降低再生料质量或增加回收难度的设计,例如带有大面积覆盖标签的容器、某些屏障涂层、非碳黑颜色的深色塑料。企业应致力于将“黄色”元素优化为“绿色”,否则在2030年后可能面临较高的合规税费。坚决剔除红色(不可回收)设计,指那些破坏回收流、导致再生料无法使用的材料,例如PET/PE不可剥离复合膜、碳黑着色塑料(无法被近红外分拣)、含铝箔的柔性包装。这些是典型的“后悔”决策,若不立即着手替代,2030年将面临直接的退市风险。
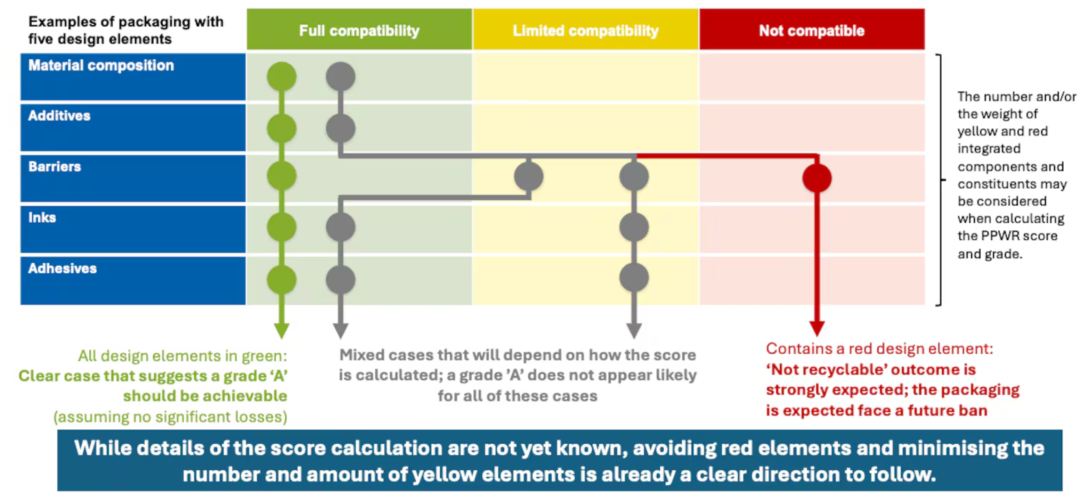
黄色和红色包装设计元素对回收评分影响示例
兼容性胜过单一化: 并非只有单物料(Monomaterial)才是最优解。指南强调“兼容性”更关键。例如,PET瓶搭配PE或PP材质的盖子和标签,利用密度差异在回收环节中更易分离。
极简化非必要元素: 过度的油墨、胶粘剂、涂层和阻隔层会降低再生料质量。减少非必要添加是提升分级的直接手段。
为分拣而设计: 包装必须能被近红外(NIR)技术正确识别。应避免使用全包收缩套标、碳黑着色剂以及大面积金属化表面,否则包装可能因无法分拣而沦为垃圾。
锚定成熟回收流: 优先选择PET、PE、PP等已有成熟回收基础设施的材料。盲目试水缺乏回收链条的新材料将面临极高的合规风险。
协同供应链上游: 许多回收痛点源于材料源头。企业应尽早要求供应商提供详尽的材料数据,并就可回收设计达成战略一致。
预警:这些设计可能沦为“市场弃儿”
指南明确列出了目前已被广泛视为不可回收的“重灾区”:
多层复合膜(如PET/PE薄膜)
纸塑复合材料
含有重金属组分的材料
碳黑颜料及塑料包装中的铝箔
这些元素极可能导致包装在2030年的评分中直接降级甚至被清算。
由中国合成树脂协会塑料循环利用分会推出的CPRRA-DfR可回收再生设计体系,正是当前国内唯一与欧盟、北美可回收性设计指南在测试方法与评价逻辑上保持全面一致的系统。 该体系不仅帮助企业精准对标欧盟《包装和包装废弃物法规》(PPWR)、美国APR设计指南等国际新规,提前规避合规风险,更从材料选择、结构设计、连接方式、添加剂使用等源头环节,为产品赋予真正的可回收性。评价/认证咨询,请联系陈俊青 15321370231(微信同号)

本篇文章来源于微信公众号:废塑料新观察


推荐文章
-
 2026年度废塑料综合利用行业规范企业申报已经启动。每年申报期间,常有企业咨询同一个问题: 「申报成功以后,究竟能获得什么?」 与很多企业的理解不同,废塑料规范企业并非一项简单的荣誉称号,也不只是为了争取补贴资金。 对企业的价值,主要在多个层面: 工信部公告资质,增强客户与合作伙伴的信任 借助申报完成一次合规梳理 获得进入规范市场和大型企业供应链的机会 在奖项申报、融资贷款等场景中,作为规范化水平的证明材料 补贴奖金(结合地区政策和目录要求判断) 截至2025年12月,名单已公告九批、现存140家,合计年综合利用产能超过925万吨。九年时间,规范名单已经逐步成形。 一、什么是废塑料规范企业? 为推动废塑料综合利用行业规范发展,工业和信息化部于2015年发布《废塑料综合利用行业规范条件》,2016年12月公布首批符合规范条件企业名单。 截至目前,名单已公布九批,现存140家,覆盖废塑料回收、分选、清洗、再生造粒等环节的重点企业。 主要申报方向有三类: PET再生瓶片类企业 废塑料破碎、清洗、分选类企业 塑料再生造粒类企业 名单实行动态...
-
2026年第43周 (10/20-10/26) 本周核心叙事:产能与资本先行,回收端与标准仍在补课 本周再生塑料产业链的信号很一致:扩张在加速,落地在分化。恒逸前三季度净利增33倍,荆州30万吨废纺项目签约,废纺“第三条原料路线”从战略进入产能兑现期;尼日利亚非洲最大rPET工厂投产,全球食品级再生产能继续扩容。但另一端,可口可乐香港闭环跑通却六成产能等瓶子,说明收集网络与去向信任仍是规模天花板。瓶片价格偏暖但涨幅有限,毛瓶收紧支撑底部。整体看,资本和产能先跑,回收端与标准体系仍在补课,差异化门槛正从“处理能力”转向能耗、品质稳定性与合规适配。🏭 产业动态1. 恒逸石化前三季度净利增33倍,废纺循环利用开辟“第三条原料路线” 10月25日,恒逸石化(000703.SZ)发布2026年三季报:前三季度营收1,083.06亿元,同比增长29.11%;归母净利润80.11亿元,同比增长3,390.70%。业绩增长既受益于东南亚成品油裂解价差高位运行,也来自“科技恒逸”战略推进。废纺循环利用被定位为继原油、煤化工之后的第三条原料路线:湖北荆州与浙江海宁各30万吨项目稳步推...
-
近日,宝绿特荣获“2026年度浙江省绿色工厂”及“2026年浙江省制造业单项冠军企业”两项荣誉。这既是对公司绿色制造实践的认可,也体现了宝绿特在塑料回收细分领域持续深耕、不断提升专业技术能力的成果。作为深耕塑料回收领域的企业,宝绿特以大型PET瓶回收成套装备为核心产品,持续推进塑料回收清洗技术与装备的研发创新,为PET、HDPE、PP、PE等塑料的回收处理及资源化利用提供系统解决方案,助力废塑料高效回收与再生利用。绿色制造理念与专业技术积累相结合,推动公司持续提升产品与工程解决方案的竞争力。此次获得两项荣誉,是对宝绿特坚持绿色发展、深耕专业领域的肯定。未来,宝绿特将继续提升技术研发与工程应用能力,推动塑料回收技术进步,为资源循环利用与绿色制造发展贡献力量。对接宝绿特,请联系:程杨文 15313766505本篇文章来源于微信公众号:废塑料新观察