2034 美国塑料市场规模将达到 1313.4 亿美元

2024 - 2034年美国塑料市场规模(10亿美元)
根据 Towards Chemical and Materials 最新研究报告,美国塑料市场正处于稳步扩张阶段。数据显示,该市场规模在2024年为926.6亿美元,2025年增长至959.5亿美元,预计到2034年将达到1313.4亿美元,在2025至2034年期间保持3.55%的复合年均增长率(CAGR)。这一增长不仅源于包装、建筑、汽车和医疗等下游行业的扩张,也与行业对可持续发展与再生塑料的重视密切相关。
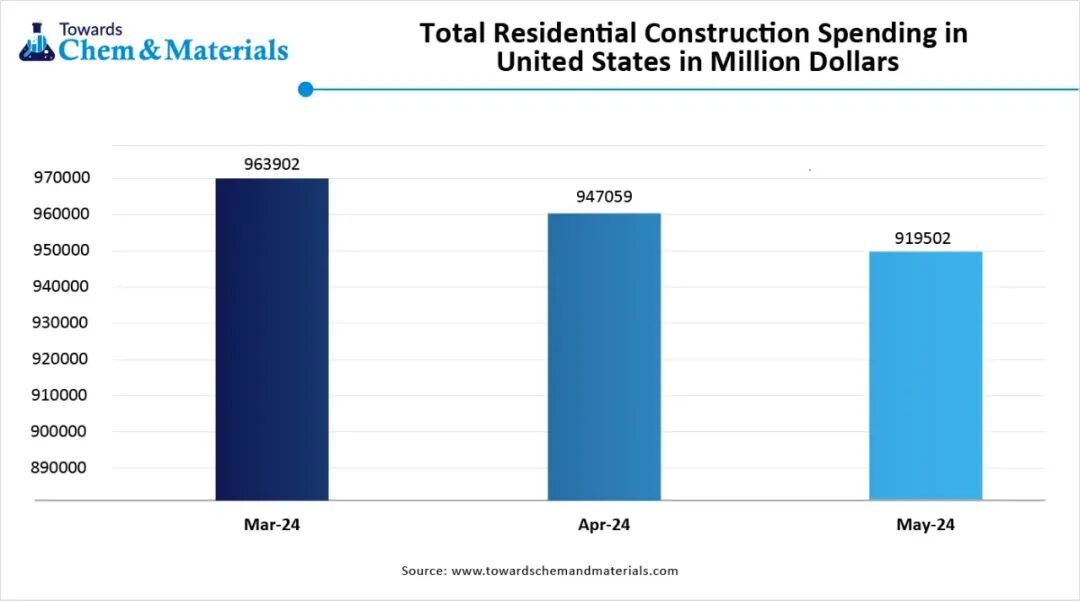
美国住宅建设总支出(百万美元)
市场结构与细分动态
在聚合物类别方面,聚乙烯(PE)在2024年占据了约30%的市场份额,凭借加工便捷与可回收性优势,成为市场的主力材料。同时,聚丙烯(PP)预计将在未来几年实现最快的增长,广泛应用于食品包装及汽车零部件制造。
从来源来看,石化基塑料依然占据主导地位,2024年市场份额高达85%。然而,随着政策压力与环保意识的增强,生物基与可降解塑料逐渐崭露头角,成为未来增长最快的细分领域。
在工艺层面,注塑成型在2024年占比约35%,得益于大规模低成本生产。而3D打印与增材制造因其定制化与快速原型开发的优势,预计将在未来市场中占据重要地位。
在应用行业中,包装与消费品占据最大份额(约42%),主要受到电子商务与即食食品消费的推动。而汽车与交通运输行业则是增长最快的领域,尤其是在电动车产业快速发展的背景下,轻量化材料需求强劲。
再生塑料与可持续发展
值得关注的是,美国塑料行业正经历一场向再生塑料与可持续解决方案转型的结构性变革。一方面,塑料制品在医疗、防护用品、建筑和汽车轻量化等领域的需求持续上升;另一方面,环境与健康问题已成为塑料产业发展的“紧箍咒”。
塑料生产与使用导致的碳排放、微塑料污染及对生态系统的破坏,正在引发广泛关注。研究指出,塑料中可能含有的双酚类、邻苯二甲酸盐等化学物质,存在潜在的健康风险。面对这一现实,监管机构持续加码限制一次性塑料的使用。
在此背景下,再生塑料的应用与回收技术创新成为市场增长的重要驱动力。先进的聚合物回收技术与新型加工工艺,正在帮助企业提升塑料的再利用率,降低生产成本,同时满足环保要求。这一趋势不仅体现在包装和消费品领域,也逐步扩展至建筑材料、医疗器械以及汽车零部件的制造。
区域趋势与出口表现
区域分布方面,美国南部在2024年占据市场主导地位,依托完善的工业基础与港口运输优势,塑料出口与生产能力均居前列。西部地区则展现出最快的增长势头,受到快速城市化、电子产业扩张及政府在减碳与回收政策上的积极推动。
此外,美国塑料出口表现活跃。2023年,美国自粘塑料出口额达到36.5亿美元,医疗塑料出口量超过9500批次,凸显出其在全球供应链中的地位。
挑战与前景
尽管市场前景乐观,但环境与健康风险对行业发展形成制约。如何在保持塑料轻量化、耐用性等优势的同时,减少污染与碳排放,成为塑料行业面临的长期课题。
整体来看,美国塑料市场正处于“需求扩张”与“可持续转型”的双重轨道之上。再生塑料与生物基塑料的加速应用,将成为未来市场增长与产业转型的核心支点。
美国塑料市场顶级公司
信息咨询,老朋友请联系工作人员,新朋友请扫码,电话:18901309935
本篇文章来源于微信公众号:废塑料新观察


推荐文章
-
 来源:宁波税务信息咨询,老朋友请联系工作人员,新朋友请联系18901309935(微信同号) 本篇文章来源于微信公众号:废塑料新观察
-
2026年度废塑料综合利用行业规范企业申报已经启动。每年申报期间,常有企业咨询同一个问题: 「申报成功以后,究竟能获得什么?」 与很多企业的理解不同,废塑料规范企业并非一项简单的荣誉称号,也不只是为了争取补贴资金。 对企业的价值,主要在多个层面: 工信部公告资质,增强客户与合作伙伴的信任 借助申报完成一次合规梳理 获得进入规范市场和大型企业供应链的机会 在奖项申报、融资贷款等场景中,作为规范化水平的证明材料 补贴奖金(结合地区政策和目录要求判断) 截至2025年12月,名单已公告九批、现存140家,合计年综合利用产能超过925万吨。九年时间,规范名单已经逐步成形。 一、什么是废塑料规范企业? 为推动废塑料综合利用行业规范发展,工业和信息化部于2015年发布《废塑料综合利用行业规范条件》,2016年12月公布首批符合规范条件企业名单。 截至目前,名单已公布九批,现存140家,覆盖废塑料回收、分选、清洗、再生造粒等环节的重点企业。 主要申报方向有三类: PET再生瓶片类企业 废塑料破碎、清洗、分选类企业 塑料再生造粒类企业 名单实行动态...
-
2026年第43周 (10/20-10/26) 本周核心叙事:产能与资本先行,回收端与标准仍在补课 本周再生塑料产业链的信号很一致:扩张在加速,落地在分化。恒逸前三季度净利增33倍,荆州30万吨废纺项目签约,废纺“第三条原料路线”从战略进入产能兑现期;尼日利亚非洲最大rPET工厂投产,全球食品级再生产能继续扩容。但另一端,可口可乐香港闭环跑通却六成产能等瓶子,说明收集网络与去向信任仍是规模天花板。瓶片价格偏暖但涨幅有限,毛瓶收紧支撑底部。整体看,资本和产能先跑,回收端与标准体系仍在补课,差异化门槛正从“处理能力”转向能耗、品质稳定性与合规适配。🏭 产业动态1. 恒逸石化前三季度净利增33倍,废纺循环利用开辟“第三条原料路线” 10月25日,恒逸石化(000703.SZ)发布2026年三季报:前三季度营收1,083.06亿元,同比增长29.11%;归母净利润80.11亿元,同比增长3,390.70%。业绩增长既受益于东南亚成品油裂解价差高位运行,也来自“科技恒逸”战略推进。废纺循环利用被定位为继原油、煤化工之后的第三条原料路线:湖北荆州与浙江海宁各30万吨项目稳步推...