能循环超过 25 次的塑料盒,为什么现实只用了 9 次
一个塑料容器的设计寿命,是超过 25 次 复用循环;迄今被记录的最高使用次数,是 9 次。
这一差距,出自一个刚获得 2026 可持续奖(Sustainability Awards 2026)「复用奖」的复用系统——EINFACH MEHRWEG Prefill。它指向的,正是欧盟 PPWR「复用(reuse)」支柱当前最核心的命题:
容器的耐用性早已不是短板,复用能否走出试点、真正规模化才是。
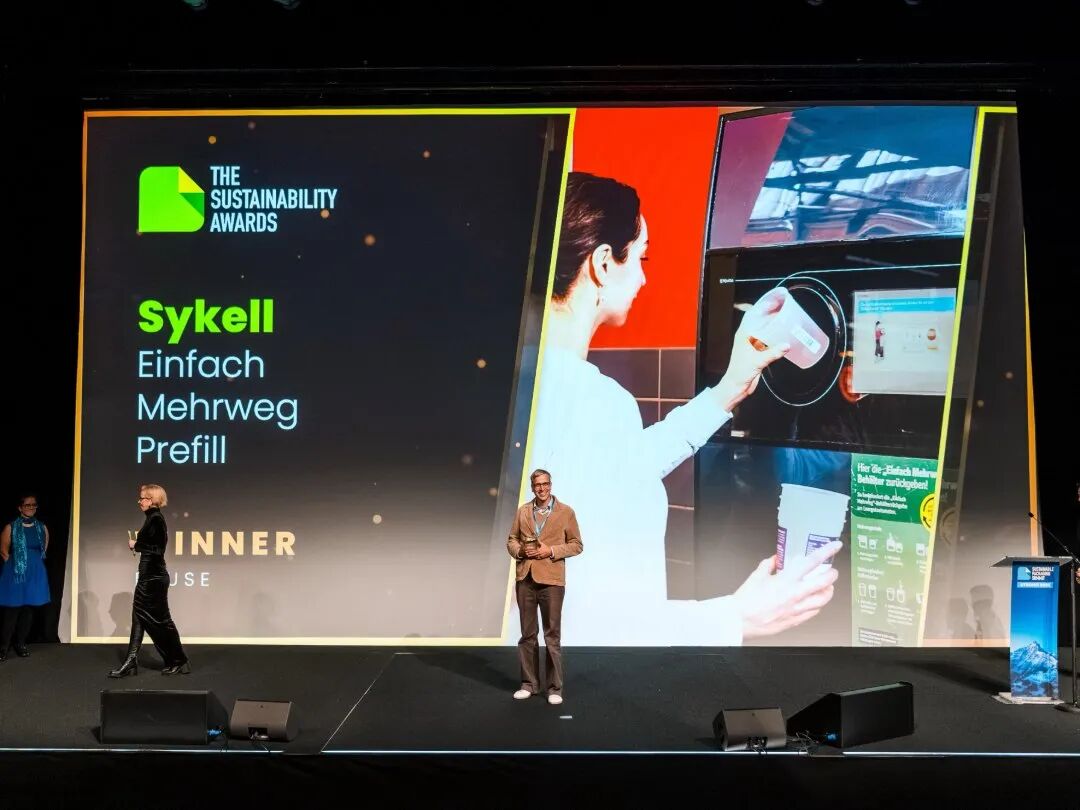
2026 可持续奖颁奖现场,Sykell 的 EINFACH MEHRWEG Prefill 获得「复用奖」。
|
|
该系统面向的,是预包装塑料食品容器——那些在货架上预先装填、供消费者购买的一次性包装。其目标,是让这类容器像欧洲的玻璃啤酒瓶一样进入循环:使用后不进入废弃物流,而是被回收后再次投入使用。
其做法并不复杂,要点有三:
| 01 |
流通的聚丙烯(PP)容器设计可承受超过 25 次复用循环,通过可重封与阻隔技术,在最长 12 个月的保质期内维持一致的产品安全与品质。
| 02 |
每个容器具有唯一序列号,由 Sykell 的池管理软件 CIRCULAR ERP 追踪,记录循环次数、进行质量控制与物流优化。
| 03 |
系统设计可无缝适配德国全国规模的 EINFACH MEHRWEG To Go 复用系统,无须新增硬件、无须并行物流,也不打断既有的消费习惯。
第三点尤为关键。复用体系规模化的障碍,从来不在容器能否承受更多次循环,而在它能否不靠新增硬件、并行物流或打断既有消费习惯就落地——而该系统的选择,是接入一套已经运转起来的体系,而非从零搭建。
|
|
一组数据将这一落差表述得最为清楚:
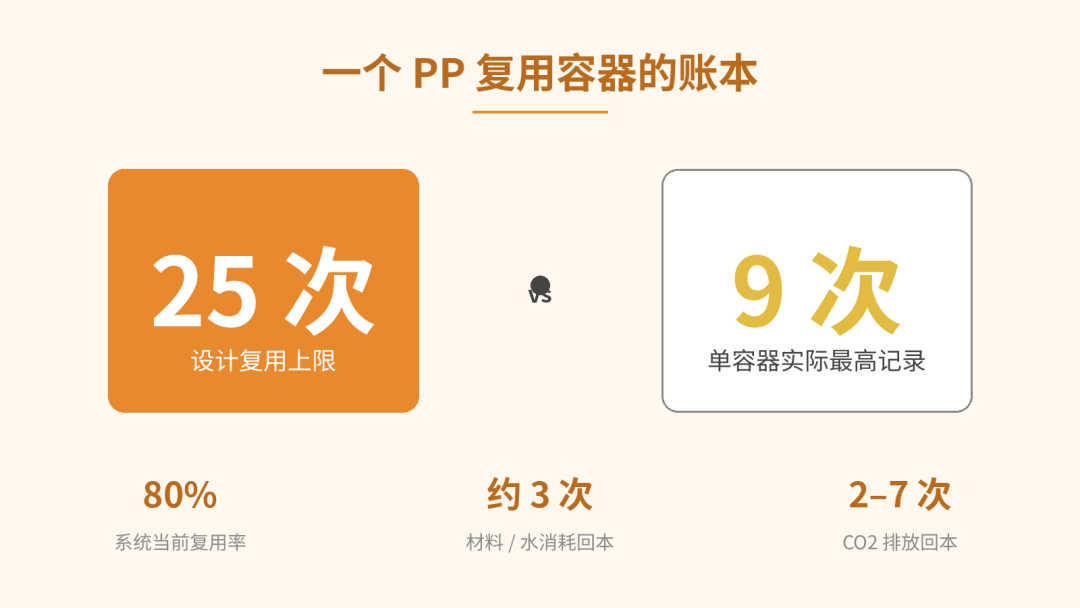
其中,80% 为系统当前复用率,原文未披露具体口径。
容器的设计寿命超过 25 次,迄今被记录到最高循环次数的单个容器为 9 次。需要说明的是,9 次是「迄今」的记录,系统仍在运行、数字仍在累积;而一个容器能否达到设计上限,取决于它能否在每次使用后被归还、再次进入循环。
这是复用体系普遍面临的现实:
设计所定义的上限,最终由它能否持续被归还、再次进入循环决定。
|
|
但该系统也用一组数据说明,复用的环境账与直觉相悖:
经外部验证的生命周期评估(LCA)显示,相较一次性塑料包装,EINFACH MEHRWEG 在约 3 次循环内即可减少材料与水资源消耗。
视所替代的包装而定,容器据认为在约 2–7 次循环后可达到二氧化碳盈亏平衡。
换言之,材料与水资源在约 3 次循环即已回本,碳排放回本点据认为落在 2–7 次之间——复用的门槛,比想象中低得多。而它真正的难点,从来不是能否回本,而是能否稳定地循环。
|
|
这个案例之所以值得出口企业关注,是因为它对应的是 PPWR 里一套相对独立、且已经进入倒计时的义务。需要说明的是,PPWR 的「复用(reuse)」与「可回收(recyclability)」是两条并行的线,复用并不替代可回收,反之亦然。
| Art. 11(2) |
PPWR Art. 11(1) 对「可重复使用包装」下了严格定义,其中两条值得单独点出:
第 (b) 项:复用包装在正常可预见使用条件下,「完成尽可能多的循环次数」;
第 (i) 项:复用包装在最终成为废弃物时,仍须满足 Art. 6 规定的可回收性要求。
而 Art. 11(2) 要求欧委会在 2027 年 2 月 12 日前通过授权法案,为最常被复用的包装格式设定最低循环次数。这意味着,对属于最常被复用格式的包装,「25 次」这样的设计目标将由法规给出一个硬性的下限,而不再只是企业的自愿宣称。
| Art. 29 |
自 2030 年 1 月 1 日起,一系列量化复用目标开始适用:
|
运输包装、用于运输的销售包装(含电商分销,托盘、折叠塑料箱、箱、浅盘、塑料周转箱、中型散装容器(IBC)、桶、罐等);2040 年努力达到 70%;其中纸板箱、危险品运输等按 Art. 29(4) 豁免。 | ||||
|
分组包装(箱,不含纸板);2040 年努力达到 25%。 | ||||
|
含酒精与非酒精饮料的销售包装;2040 年努力达到 40%。 |
需要特别留意的是,Art. 29 另有两项比 40% 更严格的义务:同一经营者不同场所之间、或关联企业之间流转的运输包装,以及同一成员国境内向另一经营者交付的运输包装,须全部为复用系统内的可重复使用包装(Art. 29(2)(3))——内部物流不适用 40% 的比例,而是 100% 复用。
高度易腐饮料、牛奶及乳制品、葡萄酒类、烈酒等品类,按 Art. 29(7) 豁免。
| Art. 12(2) |
可重复使用包装自2029 年 2 月 12 日(或实施法案生效后 30 个月孰晚)起,须标注「可重复使用」标签,并通过 QR 码等标准化数字载体提供复用系统、回收点信息,用于追踪包装与计算循环次数。
三件套放在一起,指向一个明确信号:复用正在从「企业的环保加分项」,变成 PPWR 下有量化目标、有循环次数下限、有标签义务的独立合规支柱。
|
|
Sykell 这个样本,至少给出三点可以落到行动的判断:
| 01 |
Art. 11(1)(i) 已经写明,复用包装废弃时仍须满足 Art. 6 的可回收性要求。换言之,一个包装既要能被反复用,也要在生命终点能被回收——设计时两者要一起考虑。
| 02 |
2030 年运输及电商物流包装 40% 复用的目标,与以跨境电商、B2B 为主要形态的中国出口企业密切相关——跨境电商卖家可能成为直接义务主体,传统 B2B 出口则通过欧盟进口商传导;这并非仅关乎欧盟内部的事务,而是会通过目标与数据上报,传导到出口企业。
| 03 |
25 次与 9 次的落差提示,设计的耐用性早已足够,真正的课题在于让容器在每次使用后回到体系——归还激励、归还便利性与消费者行为设计,而这正是 Art. 26(复用包装的义务)与 Art. 27(复用系统的义务)真正约束的内容。
|
|
| 01 |
| 02 |
| 03 |
| 04 |
参考资料
[1] 欧洲议会、欧盟理事会. Regulation (EU) 2025/40 of the European Parliament and of the Council on packaging and packaging waste, amending Regulation (EU) 2019/1020 and Directive (EU) 2019/904, and repealing Directive 94/62/EC[S/OL]. 欧盟官方公报,2025-01-22[2026-11-17]. https://eur-lex.europa.eu/eli/reg/2025/40/oj
[2] Packaging Europe. Winners of the Sustainability Awards 2026 announced[EB/OL]. (2026-11-11)[2026-11-17]. https://www.packagingeurope.com/winners-of-the-sustainability-awards-2026-announced
本篇文章来源于微信公众号:PPWR包装循环JU


推荐文章
-
 11月17日,法国CARBIOS公司首席执行官葛若鹏(Benoît Grenot)一行到访中石化循环利用科技有限公司(以下简称:中石化循科),双方围绕PET回收利用领域技术创新与市场合作开展座谈交流。中石化循科公司董事、党委书记李楚新出席交流。座谈会上,CARBIOS公司介绍了企业基本情况,重点讲解了生物酶法再生PET专利酶解技术、全球专利布局及海外项目进展,并说明了该技术相较传统物理回收的技术优势。中石化循科介绍了企业战略规划、废塑料循环产业体系建设、再生聚酯业务进展及典型实践案例。双方围绕品牌建设、高端市场需求、工艺路线、酶制剂配套、原料供给保障、技术应用场景、经济效益等议题进行了深入研讨。双方表示,将建立常态化沟通对接机制,持续深化技术对标和可行性研判,梳理技术适配条件和原料保供方案,分步推进技术交流、试样验证和市场资源对接,积极探索多元化合作模式,为深度合作夯实基础。CARBIOS公司、诺和新元、仪征化纤研究院及循环科技公司相关人员参加交流。信息咨询,老朋友请联系工作人员,新朋友请扫码电话:18...
-
11月第3周(11.19) ▍9 部门发文建回收体系 · 欧盟 rPET 声明新规生效 · 意大利 DRS 会议热点导览①9 部门联合发布再生资源回收体系建设意见,16 条措施、2030 年建成体系 ②欧盟 rPET 声明新规 11-18 生效,报关未附声明不予放行 ③意大利开会讨论建 DRS,2026 年 80% 达标已无望国内动态● 国内 · 回收体系 11-17,商务部、发改委、工信部等 9 部门发布再生资源回收体系建设意见,共 16 条,涵盖社区回收模式、动力电池与光伏组件等「新三样」固废拆解、供销社网络与垃圾分类网点衔接。 目标 2030 年初步建成回收网络健全、居民交投便捷的体系。 (来源:人民日报,11-18;国务院新闻办发布会,11-17) ● 国内 · 标准 工信部、市场监管总局印发轻工业标准提升方案(11-16),重点在再生材料分级使用、生物基与可降解材料循环利用标准,另提出探索「零碳工厂」标准。 (来源:财联社,11-16) ● 国内 · 回收总量 2025 年全国主要品种回收总量 4.17 亿吨、回收总额 1.39 万亿元。 (来源:人民日报,11-18)欧盟动态● 欧盟 · rPET 声明 ...
-
最近几年,在全球塑料产业投资版图中,墨西哥正在成为一个越来越无法忽视的存在。无论是改性塑料、工程塑料,还是PET回收、HDPE再生、化学回收,越来越多产业链企业开始加大在墨西哥的投资力度。从北美本土企业到欧洲跨国集团,从品牌商推动的循环经济项目到中国企业的本地化布局,墨西哥正在吸引全球塑料产业链资源持续集聚。 这种变化并非偶然。 如果把时间拉长来看,全球塑料产业正在经历从“低成本制造优先”向“供应链效率优先”的转变。对于越来越多企业来说,市场在哪里,供应链就向哪里靠近。而墨西哥,恰好位于这一轮产业重构的关键节点。 一、墨西哥与越南,正在扮演两种完全不同的角色 过去十多年,越南一直是中国企业海外布局的重要目的地之一。 越南的竞争优势主要来自制造成本、劳动力资源以及出口加工能力。因此,越南更多承担的是全球制造基地的角色。 而墨西哥的逻辑则完全不同。 对于汽车、家电、新能源、塑料材料等行业而言,墨西哥最大的优势不是成本,而是市场。 作为美国最重要的贸易伙伴之一,墨西哥深度融入北美产业链体系。大量企业选...